
Daftar Isi 5 bagian
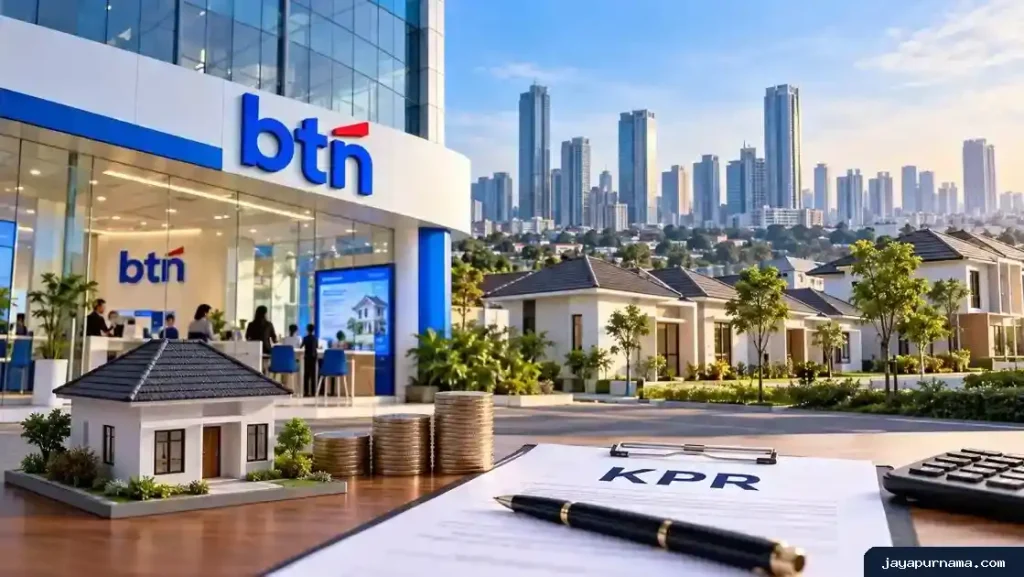
JayaPurnama.com – Jakarta, PT Bank Tabungan Negara (Persero) Tbk (BBTN) atau BTN menyiapkan skema pembiayaan furnitur yang dapat digabungkan dengan kredit pemilikan rumah (KPR). Melalui skema Home Power, BTN menjajaki pembiayaan tambahan agar pembeli dapat melengkapi rumah dengan perabotan dan segera menempatinya.
Direktur Utama BTN Nixon LP Napitupulu menjelaskan bahwa banyak rumah di kawasan perumahan, termasuk perumahan subsidi, belum langsung dihuni setelah pembangunan selesai. Salah satu penyebabnya ialah pembeli belum memiliki dana tambahan untuk membeli furnitur.
Karena itu, BTN mengembangkan skema pembiayaan yang menghubungkan pembelian rumah dengan kebutuhan furnitur. Dalam paparan pada acara media gathering, Jumat (23/10/2026), Nixon menyebut porsi pembiayaan furnitur dalam skema tersebut direncanakan sekitar 25 persen dari nilai KPR.
Pembiayaan Furnitur BTN Capai 25 Persen KPR
Melalui Home Power, BTN menjajaki pembiayaan tambahan untuk membantu nasabah memenuhi kebutuhan isi rumah. Skema ini memungkinkan pembeli merencanakan pembelian rumah sekaligus kebutuhan furnitur dalam satu rangkaian pembiayaan.
Nixon memberikan contoh perhitungan untuk menjelaskan rencana plafon tersebut. Jika nasabah mengambil KPR senilai Rp 170 juta, porsi pembiayaan furnitur sebesar 25 persen setara dengan Rp 42,5 juta.
Namun, angka itu masih menggambarkan skema yang tengah BTN jajaki. BTN belum memaparkan seluruh ketentuan pelaksanaan, termasuk persyaratan nasabah, mekanisme pencairan, tenor, serta rincian biaya pembiayaan furnitur.
Oleh karena itu, calon pembeli perlu menunggu informasi resmi mengenai ketentuan produk sebelum menghitung total kewajiban cicilan. Besarnya plafon juga tidak otomatis berarti setiap nasabah akan memperoleh pembiayaan tambahan dengan nilai yang sama.
Rumah Subsidi Diharapkan Lebih Cepat Dihuni
BTN melihat kebutuhan furnitur sebagai salah satu faktor yang memengaruhi keputusan pembeli untuk langsung menempati rumah. Setelah membayar uang muka dan mengurus KPR, sebagian pembeli masih perlu mengumpulkan dana untuk membeli tempat tidur, lemari, meja, kursi, serta perlengkapan rumah tangga lainnya.
Akibatnya, rumah yang sudah selesai dibangun dapat tetap kosong meskipun pembelinya telah memiliki akses terhadap pembiayaan rumah. Kondisi ini menjadi perhatian karena rumah yang belum dihuni belum sepenuhnya menjalankan fungsi sebagai tempat tinggal.
Menurut Nixon, sejumlah rumah di perumahan subsidi bahkan dapat kosong selama satu hingga dua tahun karena pemiliknya belum melengkapi perabotan. Melalui pembiayaan furnitur, BTN berharap pembeli dapat mengatasi kebutuhan tersebut lebih awal.
Dengan demikian, nasabah berpeluang menyiapkan rumah agar lebih cepat layak huni setelah proses pembelian selesai. Di sisi lain, pengembang juga berpotensi memperoleh manfaat karena rumah yang terjual dapat lebih cepat ditempati oleh pemiliknya.
Meski begitu, pembiayaan furnitur bukan satu-satunya faktor yang menentukan apakah pembeli langsung menempati rumah. Kemampuan membayar cicilan, kesiapan lingkungan, akses transportasi, serta ketersediaan fasilitas dasar juga dapat memengaruhi keputusan penghuni.
BTN Jajaki Kerja Sama dengan Pengembang
Dalam rencana tersebut, BTN membuka peluang bagi pengembang untuk menyediakan furnitur secara langsung. Selain itu, BTN juga menjajaki kerja sama dengan lembaga penyedia furnitur agar pembeli dapat memperoleh perlengkapan rumah melalui mitra yang terlibat.
Nixon menjelaskan bahwa pengembang dapat menangani penyediaan furnitur bagi pembeli rumah. Sebagai alternatif, pengembang dan BTN dapat bekerja sama dengan penyedia furnitur untuk memenuhi kebutuhan tersebut.
BTN juga tengah menjajaki penerapan skema ini bersama salah satu pengembang perumahan yang memiliki pengalaman menjual rumah lengkap dengan furnitur. Pengalaman tersebut menjadi salah satu pertimbangan dalam pengembangan konsep pembiayaan tambahan.
Namun, BTN belum merinci nama pengembang yang terlibat maupun jadwal penerapan skema secara luas. Karena itu, calon nasabah perlu mengikuti pengumuman resmi BTN untuk mengetahui lokasi perumahan, mitra penyedia furnitur, serta persyaratan yang nantinya berlaku.
Jika kerja sama berjalan sesuai rencana, pembeli berpotensi memperoleh rumah beserta perlengkapan dasar melalui proses yang lebih terintegrasi. Selanjutnya, pengembang dapat menyesuaikan pilihan furnitur dengan kebutuhan penghuni dan karakteristik rumah yang mereka pasarkan.
BTN Perluas Bisnis di Luar KPR
Rencana pembiayaan furnitur juga sejalan dengan strategi BTN untuk memperluas layanan di luar kredit pemilikan rumah. Selama ini, KPR menjadi salah satu bisnis utama bank tersebut, terutama dalam pembiayaan kepemilikan hunian.
Melalui pengembangan layanan tambahan, BTN berupaya menjangkau kebutuhan nasabah dalam tahapan yang lebih luas. Kebutuhan itu tidak berhenti ketika pembeli mendapatkan persetujuan KPR, tetapi berlanjut hingga rumah siap digunakan untuk aktivitas sehari-hari.
Selain itu, pendekatan tersebut membuka peluang kerja sama dengan pelaku usaha di sektor furnitur dan pengembang perumahan. Kolaborasi ini dapat menghubungkan pembiayaan perbankan dengan kebutuhan riil pembeli rumah.
Meski demikian, keberhasilan skema Home Power akan bergantung pada ketentuan pembiayaan, harga furnitur, kualitas produk, serta kemampuan nasabah memenuhi kewajiban pembayaran. BTN juga perlu memberikan penjelasan transparan mengenai total biaya agar calon pembeli memahami konsekuensi finansial sebelum mengambil pembiayaan tambahan.
Bagi masyarakat yang berencana membeli rumah, informasi mengenai plafon dan mekanisme pembiayaan menjadi hal penting untuk diperhatikan. Nasabah sebaiknya membandingkan total cicilan dengan pendapatan bulanan serta kebutuhan rumah tangga lainnya sebelum menentukan pilihan.
Hal yang Perlu Diperhatikan Calon Nasabah
Sebelum memanfaatkan pembiayaan furnitur yang nantinya tersedia, calon nasabah perlu memahami sejumlah hal berikut.
- Plafon pembiayaan: BTN merencanakan porsi pembiayaan furnitur sekitar 25 persen dari nilai KPR dalam skema yang tengah dijajaki.
- Total kewajiban: Nasabah perlu menghitung keseluruhan cicilan rumah dan pembiayaan furnitur sesuai ketentuan produk.
- Pilihan furnitur: Calon pembeli perlu mengetahui jenis, kualitas, harga, dan cakupan furnitur yang tersedia melalui pengembang atau mitra penyedia.
- Persyaratan produk: Nasabah perlu memeriksa ketentuan kelayakan, tenor, biaya, serta mekanisme pembayaran setelah BTN mengumumkan detail resminya.
Pada akhirnya, pembiayaan furnitur berpotensi membantu pembeli menyiapkan rumah tanpa harus mengumpulkan seluruh dana perabotan secara terpisah. Namun, calon nasabah tetap perlu menyesuaikan keputusan dengan kemampuan finansial dan menunggu kepastian ketentuan resmi dari BTN.