Daftar Isi 6 bagian
JayaPurnama.com – Jakarta, PT Bank Tabungan Negara (Persero) Tbk atau BTN menargetkan rasio dana murah atau current account saving account (CASA) melampaui 53 persen pada 2027. Target tersebut meningkat dari posisi CASA sebesar 48 persen pada September 2026.
Direktur Network & Retail Funding BTN, Rully Setiawan, menjelaskan bahwa perseroan menargetkan rasio CASA mencapai 49 persen pada akhir 2026. Selanjutnya, BTN ingin meningkatkan porsi dana murah hingga lebih dari 53 persen pada tahun berikutnya.
Rully menyampaikan target tersebut saat bertemu wartawan di Bandung, Jawa Barat, pada Jumat, 23 Oktober 2026. Untuk mencapainya, BTN akan memperkuat transaksi nasabah melalui layanan perbankan ritel maupun wholesale. Strategi ini diharapkan meningkatkan saldo rata-rata tabungan dan giro.
BTN Targetkan CASA di Atas 53 Persen
CASA merupakan gabungan dana yang tersimpan dalam rekening giro dan tabungan. Bagi bank, dana murah memiliki peran penting dalam menjaga efisiensi biaya pendanaan. Karena itu, peningkatan CASA menjadi salah satu fokus BTN dalam memperkuat bisnis pendanaan.
Rully menjelaskan bahwa BTN ingin mendorong pertumbuhan dana murah melalui aktivitas transaksi nasabah. Perseroan tidak hanya mengandalkan penawaran suku bunga untuk menarik simpanan. Sebaliknya, BTN ingin membangun hubungan perbankan yang mendorong nasabah menggunakan rekening secara rutin.
“Komposisi CASA BTN per September 2026 ini, sudah 48 persen. Hingga akhir tahun ini kami target di angka 49 persen, tahun depan harapannya di atas 53 persen,” ujar Rully.
Dengan demikian, BTN perlu meningkatkan rasio CASA sekitar satu poin persentase hingga akhir 2026. Setelah itu, perseroan membidik kenaikan lebih lanjut pada 2027. Pencapaian target tersebut bergantung pada pertumbuhan tabungan dan giro serta aktivitas transaksi nasabah.
Transaksi Nasabah Jadi Penggerak Dana Murah
BTN berupaya meningkatkan volume transaksi sebagai salah satu cara memperbesar dana murah. Strategi tersebut mencakup transaksi ritel yang melibatkan nasabah individu serta transaksi wholesale yang berkaitan dengan aktivitas bisnis dan institusi.
“Kami mengejar peningkatan volume transaksi, baik transaksi ritel maupun transaksi wholesale. Volume transaksi itu yang nantinya akan generate average balance dana murah,” kata Rully.
Melalui pendekatan tersebut, BTN ingin meningkatkan saldo rata-rata rekening berdasarkan kebutuhan transaksi sehari-hari. Misalnya, nasabah dapat menggunakan rekening untuk menerima pemasukan, membayar tagihan, melakukan transfer, dan memenuhi kebutuhan belanja.
Selain memperluas jumlah rekening, perseroan perlu mendorong nasabah agar aktif bertransaksi. Rekening yang jarang digunakan belum tentu memberikan kontribusi optimal terhadap pertumbuhan dana murah. Karena itu, peningkatan aktivitas nasabah menjadi bagian penting dari strategi pendanaan BTN.
Di sisi lain, persaingan ant bank dalam menghimpun simpanan masih menjadi tantangan. Kondisi likuiditas yang ketat mendorong bank bersaing mendapatkan dana masyarakat. Bahkan, persaingan tersebut juga memengaruhi penghimpunan dana melalui deposito.
Persaingan Likuiditas Jadi Tantangan BTN
Rully menyebut dua faktor yang membuat peningkatan CASA BTN belum berjalan cepat. Faktor pertama berkaitan dengan kondisi likuiditas dan ketatnya persaingan dalam mendapatkan dana.
“Sebetulnya, ada dua hal yang membuat angka CASA (BTN) belum bisa meningkat cepat. Pertama, masalah likuiditas. Dalam kondisi likuiditas seperti sekarang, persaingan mendapatkan dana cukup ketat, bahkan untuk deposito sekalipun,” katanya.
Persaingan tersebut menuntut BTN mengelola strategi pendanaan secara cermat. Bank perlu menjaga daya tarik produk simpanan sekaligus memperhatikan biaya dana. Oleh karena itu, peningkatan transaksi menjadi salah satu pendekatan untuk memperkuat sumber pendanaan yang lebih berkelanjutan.
Faktor kedua menyangkut kualitas CASA. BTN ingin menghimpun dana yang berasal dari kebutuhan transaksi nyata, bukan hanya dana yang masuk karena nasabah mengejar suku bunga tertentu.
“Kedua, kami sedang memperbaiki kualitas CASA. Kami ingin dana yang dihimpun benar-benar didasari transaksi, bukan semata-mata karena suku bunga atau rate yang ditawarkan. Sebab, tabungan dan giro idealnya digunakan untuk transaksi. Nasabah menggunakan layanan bank karena membutuhkan solusi transaksi, bukan hanya mempertimbangkan bunga,” ujar Rully.
Pendekatan ini menempatkan pengalaman dan kemudahan transaksi sebagai bagian penting dari layanan perbankan. Selain itu, kebiasaan menggunakan rekening untuk berbagai kebutuhan dapat membantu menjaga aktivitas dana nasabah secara berkelanjutan.
Bale by BTN Perluas Aktivitas Perbankan
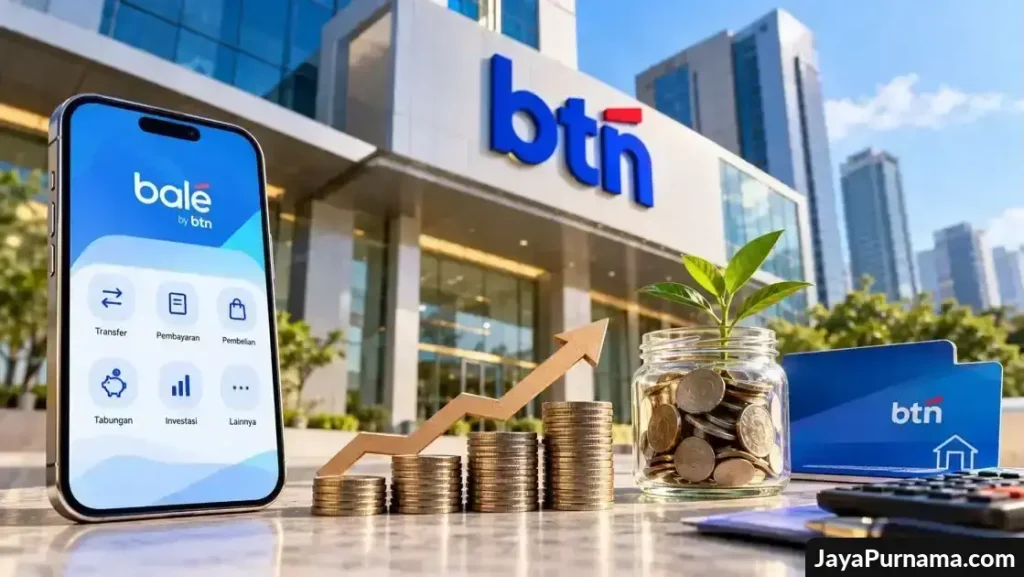
Untuk mendukung pertumbuhan dana murah, BTN mendorong penggunaan aplikasi Bale by BTN. Melalui layanan digital tersebut, nasabah dapat mengakses berbagai kebutuhan transaksi tanpa harus selalu mendatangi kantor cabang.
BTN mengarahkan nasabah untuk memanfaatkan aplikasi tersebut dalam pembayaran rutin. Contohnya meliputi pembayaran listrik, internet, dan berbagai kebutuhan lainnya. Semakin beragam kebutuhan transaksi yang nasabah penuhi melalui layanan BTN, semakin besar peluang perseroan meningkatkan aktivitas rekening.
Namun, keberhasilan strategi ini tidak hanya bergantung pada ketersediaan aplikasi. BTN juga perlu menjaga kenyamanan layanan, kemudahan penggunaan, serta kesesuaian fitur dengan kebutuhan nasabah. Dengan demikian, nasabah memiliki alasan yang lebih kuat untuk terus menggunakan layanan tersebut.
BTN Sasar Kampus dan Berbagai Ekosistem
Selain memperkuat layanan digital, BTN memperluas penetrasi ke berbagai ekosistem. Perseroan menyasar sektor gaya hidup, pariwisata, hingga perguruan tinggi untuk memperbesar basis nasabah dan aktivitas transaksi.
Salah satu langkahnya ialah menyasar mahasiswa melalui layanan perbankan yang terintegrasi dengan kartu tanda mahasiswa atau KTM. Dalam skema ini, KTM dapat terintegrasi dengan kartu debit BTN sehingga mahasiswa bisa memanfaatkan layanan perbankan dalam aktivitas sehari-hari.
Strategi tersebut berpotensi memperkenalkan layanan BTN kepada nasabah sejak usia muda. Selain membuka rekening, perseroan ingin membangun kebiasaan bertransaksi melalui rekening bank untuk berbagai kebutuhan pendidikan maupun personal.
Selanjutnya, perluasan ekosistem dapat membantu BTN menjangkau kelompok nasabah dengan kebutuhan yang berbeda. Lingkungan kampus, misalnya, memiliki aktivitas pembayaran dan transaksi yang beragam. Jika BTN mampu menyediakan layanan yang sesuai, ekosistem tersebut dapat mendukung pertumbuhan penggunaan rekening.
Meski begitu, BTN tetap perlu memastikan bahwa pertumbuhan transaksi berjalan seiring dengan peningkatan saldo tabungan dan giro. Jumlah pengguna saja tidak cukup untuk menjamin kenaikan CASA. Aktivitas transaksi dan saldo rata-rata tetap menjadi bagian penting dalam pencapaian target pendanaan.
Target 2027 Bergantung pada Konsistensi Strategi
Target CASA di atas 53 persen pada 2027 menunjukkan upaya BTN memperkuat struktur pendanaan melalui dana murah. Perseroan menargetkan kenaikan bertahap dari 48 persen pada September 2026 menjadi 49 persen pada akhir tahun, sebelum melanjutkan peningkatan pada tahun berikutnya.
Untuk mencapai sasaran tersebut, BTN menggabungkan peningkatan transaksi, pengembangan layanan digital Bale by BTN, dan perluasan jangkauan melalui berbagai ekosistem. Strategi ini juga menekankan kualitas dana yang berasal dari kebutuhan transaksi nasabah.
Namun, persaingan penghimpunan dana dan kondisi likuiditas tetap menjadi tantangan. Karena itu, konsistensi dalam memperluas penggunaan layanan serta menjaga kebutuhan transaksi nasabah akan berperan penting dalam mendukung pencapaian target tersebut.
Pada akhirnya, peningkatan CASA tidak hanya berkaitan dengan jumlah dana yang masuk ke bank. BTN juga ingin memperkuat fungsi tabungan dan giro sebagai sarana transaksi sehari-hari. Jika strategi tersebut berjalan sesuai harapan, perseroan memiliki peluang memperbesar porsi dana murah sekaligus memperkuat bisnis pendanaannya.