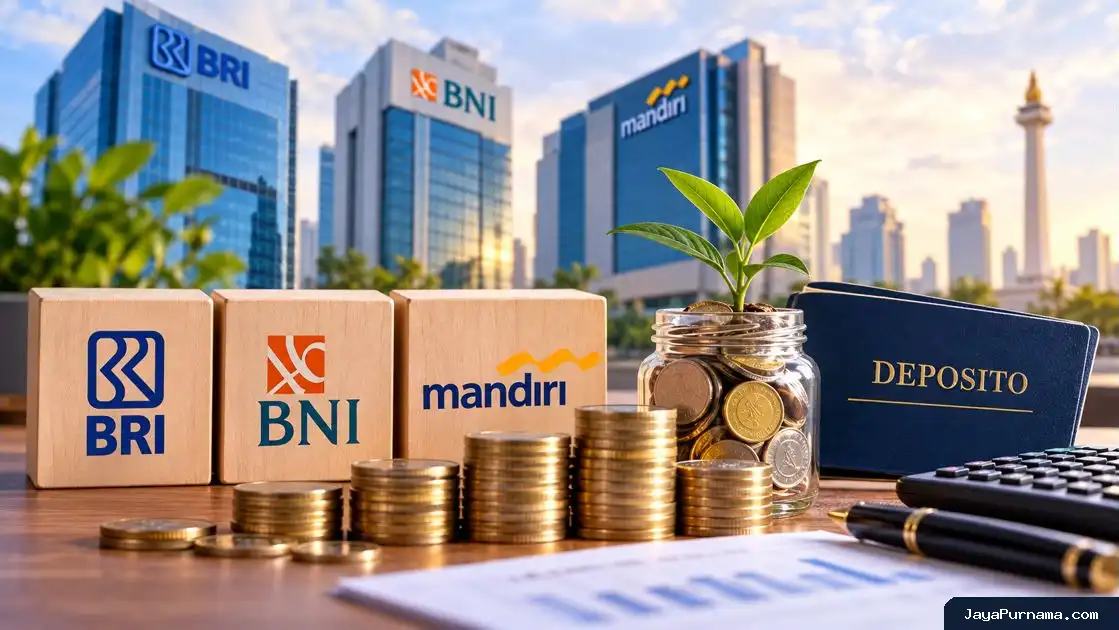
JayaPurnama.com – Jakarta, suku bunga deposito BRI, BNI, dan Mandiri pada Oktober 2026 menjadi perhatian masyarakat yang mencari instrumen investasi dengan risiko relatif rendah. Ketiga bank milik negara tersebut menawarkan tingkat bunga yang berbeda berdasarkan jangka waktu penyimpanan dana.
Berdasarkan pemantauan informasi resmi masing-masing bank hingga Senin (12/10/2026), BRI menawarkan bunga deposito rupiah tertinggi sebesar 3,00% per tahun. Sementara itu, BNI memberikan bunga maksimal 2,75% per tahun dan Bank Mandiri menawarkan bunga tertinggi sebesar 2,50% per tahun.
Di tengah ketidakpastian ekonomi global, deposito masih menjadi pilihan bagi nasabah yang mengutamakan kepastian imbal hasil. Namun, investor perlu memperhatikan tingkat bunga, jangka waktu penempatan, ketentuan pencairan, serta persyaratan penjaminan simpanan sebelum menentukan pilihan.
Pergerakan Suku Bunga Deposito pada Oktober 2026
Perkembangan ekonomi global memengaruhi arah kebijakan moneter dan strategi penghimpunan dana perbankan. Tekanan inflasi, perubahan suku bunga acuan, serta pergerakan harga minyak dunia menjadi sejumlah faktor yang perlu dicermati.
Harga minyak Brent yang bergerak mendekati US$100 per barel turut menjadi perhatian pelaku pasar. Jika tekanan inflasi meningkat, bank sentral dapat mempertahankan suku bunga tinggi lebih lama atau menyesuaikan kebijakannya sesuai perkembangan ekonomi.
Selain itu, pelemahan rupiah dan kenaikan imbal hasil Surat Berharga Negara (SBN) dapat memengaruhi kondisi likuiditas perbankan. Bank perlu menyeimbangkan kebutuhan dana, biaya penghimpunan simpanan, dan penyaluran kredit agar tetap menjaga kinerja keuangan.
Meski menghadapi berbagai tekanan tersebut, penawaran deposito dari BRI, BNI, dan Bank Mandiri dalam pemantauan ini masih menunjukkan tingkat bunga yang relatif terukur. Namun, nasabah tetap perlu memeriksa informasi terbaru karena bank dapat mengubah penawaran sewaktu-waktu.
Suku Bunga Deposito BRI Oktober 2026
Bank Rakyat Indonesia (BRI) menawarkan bunga deposito rupiah berdasarkan jangka waktu penyimpanan. Informasi resmi yang diperbarui pada 4 Agustus 2026 menunjukkan bahwa BRI tidak lagi mencantumkan pembagian bunga berdasarkan nominal simpanan dalam tabel yang menjadi acuan pemantauan.
Untuk tenor 1, 3, dan 6 bulan, BRI memberikan bunga sebesar 3,00% per tahun. Sementara itu, nasabah yang memilih tenor 12, 24, dan 36 bulan memperoleh bunga sebesar 2,50% per tahun.
Berikut rincian bunga deposito BRI berdasarkan jangka waktu:
- Tenor 1 bulan: 3,00% per tahun.
- Tenor 3 bulan: 3,00% per tahun.
- Tenor 6 bulan: 3,00% per tahun.
- Tenor 12 bulan: 2,50% per tahun.
- Tenor 24 bulan: 2,50% per tahun.
- Tenor 36 bulan: 2,50% per tahun.
Dibandingkan tabel sebelumnya, bunga deposito BRI tenor 1 bulan turun dari 3,25% menjadi 3,00%. Bunga tenor 3 bulan juga turun dari 3,50% menjadi 3,00%. Sementara itu, BRI mempertahankan bunga tenor 6 bulan pada level 3,00%.
Penurunan juga terjadi pada tenor 12, 24, dan 36 bulan. Bunga ketiga pilihan tersebut turun dari 3,00% menjadi 2,50% per tahun. Dengan demikian, tenor 1, 3, dan 6 bulan menjadi pilihan dengan persentase bunga tertinggi dalam penawaran BRI yang dipantau.
Suku Bunga Deposito BNI Oktober 2026
Bank Negara Indonesia (BNI) menawarkan deposito rupiah dengan setoran awal Rp5 juta. Nasabah dapat menentukan jangka waktu penempatan selama 1, 3, 6, 12, atau 24 bulan sesuai kebutuhan keuangan.
BNI menerapkan persentase bunga yang sama untuk berbagai kelompok nominal simpanan dalam informasi yang menjadi acuan pemantauan. Artinya, nasabah dengan dana di bawah Rp100 juta memperoleh persentase bunga yang sama dengan nasabah pada kelompok nominal lebih tinggi.
Berikut rincian bunga deposito BNI:
- Tenor 1 bulan: 2,25% per tahun.
- Tenor 3 bulan: 2,50% per tahun.
- Tenor 6 bulan: 2,75% per tahun.
- Tenor 12 bulan: 2,50% per tahun.
- Tenor 24 bulan: 2,50% per tahun.
Berdasarkan rincian tersebut, tenor 6 bulan memberikan bunga tertinggi di BNI, yakni 2,75% per tahun. Sementara itu, tenor 3, 12, dan 24 bulan menawarkan bunga 2,50% per tahun.
Nasabah dapat mempertimbangkan tenor berdasarkan waktu penggunaan dana. Jika membutuhkan dana dalam waktu dekat, tenor yang lebih pendek dapat memberikan fleksibilitas lebih besar. Sebaliknya, penempatan jangka panjang perlu mempertimbangkan kebutuhan likuiditas dan ketentuan pencairan sebelum jatuh tempo.
Suku Bunga Deposito Bank Mandiri Oktober 2026
Bank Mandiri menyediakan pembukaan deposito rupiah melalui kantor cabang dan aplikasi Livin’ by Mandiri. Untuk pembukaan melalui aplikasi tersebut, nasabah dapat memulai penempatan dana dari Rp1 juta.
Bank Mandiri menawarkan bunga deposito reguler yang sama untuk setiap kelompok nominal simpanan dalam informasi yang dipantau. Nasabah menerima persentase bunga sesuai tenor, bukan berdasarkan besarnya dana yang ditempatkan.
Berikut rincian bunga deposito Bank Mandiri:
- Tenor 1 bulan: 2,25% per tahun.
- Tenor 3 bulan: 2,25% per tahun.
- Tenor 6 bulan: 2,50% per tahun.
- Tenor 12 bulan: 2,50% per tahun.
- Tenor 24 bulan: 2,50% per tahun.
Bunga deposito tertinggi Bank Mandiri mencapai 2,50% per tahun. Bank memberikan tingkat tersebut untuk tenor 6, 12, dan 24 bulan. Sementara itu, nasabah yang memilih tenor 1 atau 3 bulan memperoleh bunga 2,25% per tahun.
Kemudahan pembukaan deposito melalui aplikasi menjadi salah satu pilihan bagi nasabah yang ingin mengelola simpanan secara digital. Namun, nasabah tetap perlu membaca ketentuan produk, termasuk jadwal pembayaran bunga, perpanjangan otomatis, dan biaya atau konsekuensi pencairan lebih awal.
Perbandingan Bunga Deposito BRI, BNI, dan Mandiri
Ketiga bank menawarkan bunga yang berbeda menurut tenor. Perbandingan berikut membantu nasabah melihat pilihan yang tersedia berdasarkan tingkat bunga tahunan dalam data pemantauan 12 Oktober 2026.
- BRI: bunga tertinggi 3,00% per tahun untuk tenor 1, 3, dan 6 bulan.
- BNI: bunga tertinggi 2,75% per tahun untuk tenor 6 bulan.
- Bank Mandiri: bunga tertinggi 2,50% per tahun untuk tenor 6, 12, dan 24 bulan.
BRI menawarkan persentase bunga tertinggi di antara ketiga bank tersebut berdasarkan data yang tersedia. Namun, nasabah sebaiknya tidak hanya membandingkan angka bunga. Kemudahan transaksi, kebutuhan dana, jangka waktu penempatan, dan persyaratan produk juga perlu masuk dalam pertimbangan.
Selain itu, persentase bunga tahunan tidak sama dengan jumlah bunga bersih yang masuk ke rekening. Pajak atas bunga deposito dapat mengurangi hasil yang diterima. Karena itu, nasabah perlu menghitung imbal hasil setelah pajak sebelum membandingkan keuntungan antarpilihan.
Jaminan LPS dan Keamanan Dana Deposito
Deposito di bank peserta program penjaminan dapat memperoleh perlindungan dari Lembaga Penjamin Simpanan (LPS) apabila memenuhi persyaratan yang berlaku. Perlindungan tersebut memberikan lapisan keamanan bagi nasabah ketika menghadapi risiko tertentu pada bank.
Bahan informasi yang menjadi acuan artikel ini mencantumkan tingkat bunga penjaminan LPS sebesar 3,75%, naik dari sebelumnya 3,50%. Namun, nasabah perlu memeriksa pengumuman resmi LPS untuk memastikan tingkat yang berlaku pada tanggal penempatan dan jenis simpanan terkait.
Nasabah juga perlu memahami ketentuan penjaminan yang dikenal sebagai 3T, yaitu simpanan tercatat dalam pembukuan bank, nasabah tidak melakukan tindakan yang merugikan bank, serta tingkat bunga simpanan tidak melebihi tingkat bunga penjaminan LPS yang berlaku.
Oleh karena itu, bunga deposito yang tinggi tidak otomatis menjamin simpanan memperoleh perlindungan LPS. Nasabah perlu memastikan seluruh persyaratan terpenuhi, termasuk batas nilai simpanan yang dijamin sesuai ketentuan LPS.
Prospek Deposito di Tengah Ketidakpastian Ekonomi
Arah inflasi dan kebijakan suku bunga bank sentral akan memengaruhi strategi perbankan dalam menghimpun dana. Jika biaya pendanaan meningkat, bank dapat mengevaluasi penawaran deposito untuk menjaga likuiditas dan daya saing.
Di sisi lain, bank tidak selalu menaikkan bunga deposito ketika suku bunga acuan berubah. Keputusan tersebut juga bergantung pada kebutuhan dana, persaingan antarbank, kondisi kredit, dan strategi pengelolaan neraca masing-masing institusi.
Karena itu, nasabah sebaiknya tidak menganggap tingkat bunga saat ini akan bertahan sepanjang tahun. Periksa kembali informasi resmi bank sebelum membuka deposito atau memperpanjang penempatan yang mendekati jatuh tempo.
Deposito dapat membantu mengelola dana untuk kebutuhan jangka pendek hingga menengah. Meski begitu, nasabah tetap perlu menyesuaikan tenor dengan rencana pengeluaran agar tidak menghadapi kesulitan ketika membutuhkan uang sebelum jatuh tempo.
Cara Memilih Deposito yang Sesuai Kebutuhan
Sebelum menempatkan dana, nasabah dapat menerapkan beberapa langkah sederhana untuk menilai produk deposito. Langkah ini membantu mengurangi risiko kesalahan dalam menentukan tenor dan menghitung hasil investasi.
- Bandingkan bunga tahunan. Periksa tingkat bunga terbaru dari bank pilihan dan pastikan informasi tersebut sesuai dengan tenor yang diinginkan.
- Sesuaikan tenor dengan kebutuhan. Pilih jangka waktu yang tidak mengganggu dana untuk kebutuhan sehari-hari atau pengeluaran mendesak.
- Hitung bunga bersih. Masukkan pajak dan ketentuan lain yang memengaruhi hasil akhir agar perbandingan lebih akurat.
- Periksa jaminan LPS. Pastikan bank memenuhi ketentuan kepesertaan dan simpanan memenuhi persyaratan penjaminan yang berlaku.
- Pelajari pencairan sebelum jatuh tempo. Pahami kemungkinan penalti atau perubahan pembayaran bunga apabila nasabah menarik dana lebih awal.
Selanjutnya, nasabah dapat membandingkan hasil deposito dengan kebutuhan likuiditas dan tujuan keuangan masing-masing. Dengan demikian, keputusan investasi tidak hanya bertumpu pada bunga tertinggi, tetapi juga mempertimbangkan keamanan dan kemudahan akses dana.
Kesimpulan
Suku bunga deposito BRI, BNI, dan Mandiri pada Oktober 2026 memperlihatkan perbedaan imbal hasil. BRI menawarkan bunga tertinggi sebesar 3,00% per tahun, disusul BNI sebesar 2,75% per tahun dan Bank Mandiri sebesar 2,50% per tahun.
BRI menjadi pilihan dengan bunga tertinggi dalam perbandingan ini, sedangkan BNI dan Bank Mandiri menawarkan alternatif dengan pilihan tenor masing-masing. Namun, keputusan penempatan dana tetap perlu mempertimbangkan kebutuhan likuiditas, hasil setelah pajak, serta ketentuan penjaminan LPS.
Pada akhirnya, deposito dapat menjadi salah satu pilihan untuk mengelola dana secara lebih terencana. Nasabah sebaiknya memeriksa suku bunga terbaru langsung melalui kanal resmi bank sebelum mengambil keputusan.
Catatan: Artikel ini disusun berdasarkan bahan informasi yang tersedia dan bertujuan memberikan informasi umum. Tingkat bunga, ketentuan produk, dan tingkat bunga penjaminan dapat berubah. Artikel ini bukan ajakan untuk membeli, menahan, atau menjual produk investasi. Keputusan keuangan sepenuhnya menjadi tanggung jawab masing-masing pembaca.