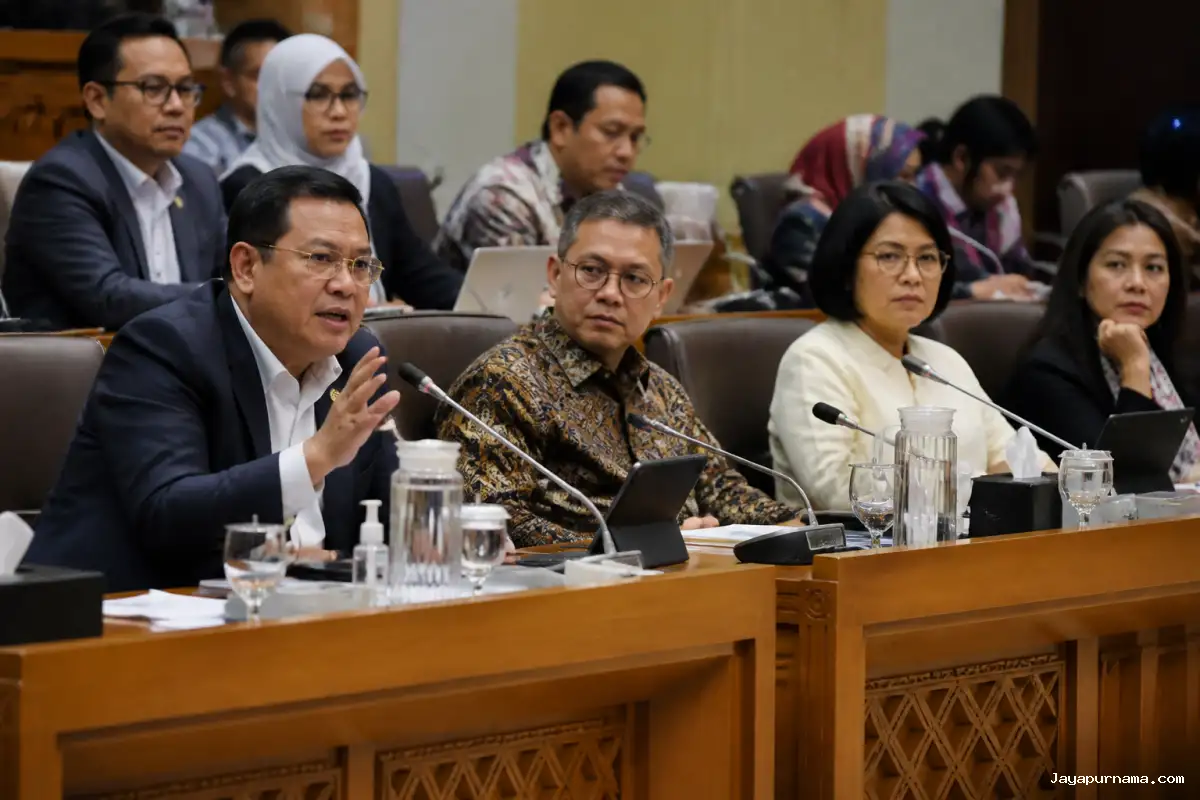
Jayapurnama.com – Jakarta, Komisi XI DPR menyoroti praktik special rate perbankan yang membuat biaya pendanaan atau funding tetap mahal. Kondisi tersebut dinilai menghambat penurunan tingkat bunga kredit dan membatasi penyaluran pembiayaan, terutama bagi pelaku usaha mikro, kecil, dan menengah (UMKM).
Anggota Komisi XI DPR dari Fraksi PKS, Muhammad Kholid, mengatakan ia berulang kali menemukan persoalan tersebut saat melakukan kunjungan kerja ke daerah pemilihannya. Menurut dia, penurunan kredit UMKM tidak hanya berkaitan dengan penyaluran kredit, tetapi juga biaya dana yang harus ditanggung perbankan.
Kholid menyampaikan hal itu dalam rapat kerja Komisi XI DPR bersama jajaran Bank Indonesia (BI) pada Senin, 28 September 2026. Ia menilai sejumlah bank masih berebut dana dengan menawarkan bunga khusus kepada institusi atau deposan tertentu.
Special rate perbankan membuat funding tetap mahal
“Satu temuan yang sering saya temukan ketika kunjungan kerja ke berbagai daerah, masalahnya bukan hanya kredit UMKM turun, tapi ada masalah funding yang mahal. Kenapa? Karena bank-bank berebut dana mahal, karena masih ada praktek special rate dari institusi-institusi atau deposan yang belum ditertibkan,” kata Kholid dalam rapat tersebut.
Special rate merujuk pada penawaran bunga tertentu yang lebih tinggi kepada pemilik dana atau deposan. Dalam konteks yang disoroti DPR, praktik ini membuat biaya funding bank meningkat. Akibatnya, bank menghadapi ruang yang lebih terbatas untuk menurunkan bunga ketika menyalurkan kredit kepada nasabah.
Kholid kemudian mempertanyakan transmisi kebijakan di antara anggota Komite Stabilitas Sistem Keuangan (KSSK). Ia berharap kebijakan moneter tidak berhenti pada sektor keuangan, tetapi juga terasa bagi pelaku UMKM yang membutuhkan pembiayaan.
“Ini nanti KSSK bisa dibahas, bagaimana transmisi kebijakan moneter itu juga akan bisa dirasakan oleh UMKM,” ujar Kholid.
Bunga kredit sulit turun
Menurut Kholid, praktik special rate perbankan pada akhirnya ikut menahan penurunan lending rate atau bunga kredit. Ketika biaya dana tetap tinggi, bank akan kesulitan menurunkan bunga pinjaman secara signifikan.
Kondisi itu berpotensi membuat penyaluran kredit tidak maksimal. Pelaku usaha, termasuk UMKM, harus menghadapi tingkat bunga yang masih tinggi ketika mengakses pembiayaan. Padahal, kredit menjadi salah satu sumber pendanaan bagi usaha untuk menjalankan kegiatan dan mengembangkan bisnis.
“Bisa jadi itu problemnya di funding yang mahal, karena praktik deposan dari institusi yang meminta special rate dengan jumlah yang besar, sehingga lending rate-nya menjadi susah diturunkan,” ujar Kholid.
Pertumbuhan kredit UMKM tertinggal
Anggota Komisi XI DPR dari Fraksi NasDem, Thoriq Majiddanor atau Jiddan, juga menyoroti tingginya bunga kredit perbankan. Ia menilai masyarakat belum sepenuhnya menikmati kondisi likuiditas perbankan yang disebut cukup oleh BI.
Menurut Jiddan, BI memang menyatakan likuiditas perbankan memadai. Namun, BI juga mengakui bahwa likuiditas tersebut masih tersegmentasi. Situasi ini menimbulkan pertanyaan mengenai dampaknya terhadap masyarakat dan pelaku usaha yang membutuhkan kredit.
“BI mengatakan likuiditas perbankan cukup, tetapi pada saat yang sama mengakui likuiditasnya tersegmentasi, di mana kredit tumbuh 13,62%. Jangan sampai Rp 123 triliun berhasil memperdalam pasar ruang, tetapi masyarakat tetap menghadapi lending rate yang sulit turun,” kata Jiddan.
Ia mengaitkan kondisi tersebut dengan persaingan antarbank dalam memperoleh funding. Menurut Jiddan, persaingan mendapatkan dana itu ikut menjelaskan mengapa pertumbuhan kredit UMKM masih jauh lebih rendah dibandingkan kredit korporasi.
Jiddan mencatat kredit UMKM hanya tumbuh 1,62%. Sementara itu, kredit korporasi tumbuh 22,10%. Perbedaan tersebut menunjukkan bahwa penurunan bunga dan penyaluran likuiditas belum dirasakan secara merata oleh seluruh segmen peminjam.
“Lending rate yang sulit turun karena bank tertentu masih berebut funding, sehingga kredit UMKM hanya tumbuh 1,62%, sementara kredit korporasi tumbuh 22,10%,” terang Jiddan.
Dengan demikian, DPR mendorong pembahasan lebih lanjut di tingkat KSSK agar transmisi kebijakan moneter dapat menjangkau UMKM. Sorotan terhadap special rate perbankan juga menunjukkan pentingnya perhatian pada biaya funding, bukan hanya ketersediaan likuiditas di industri perbankan.